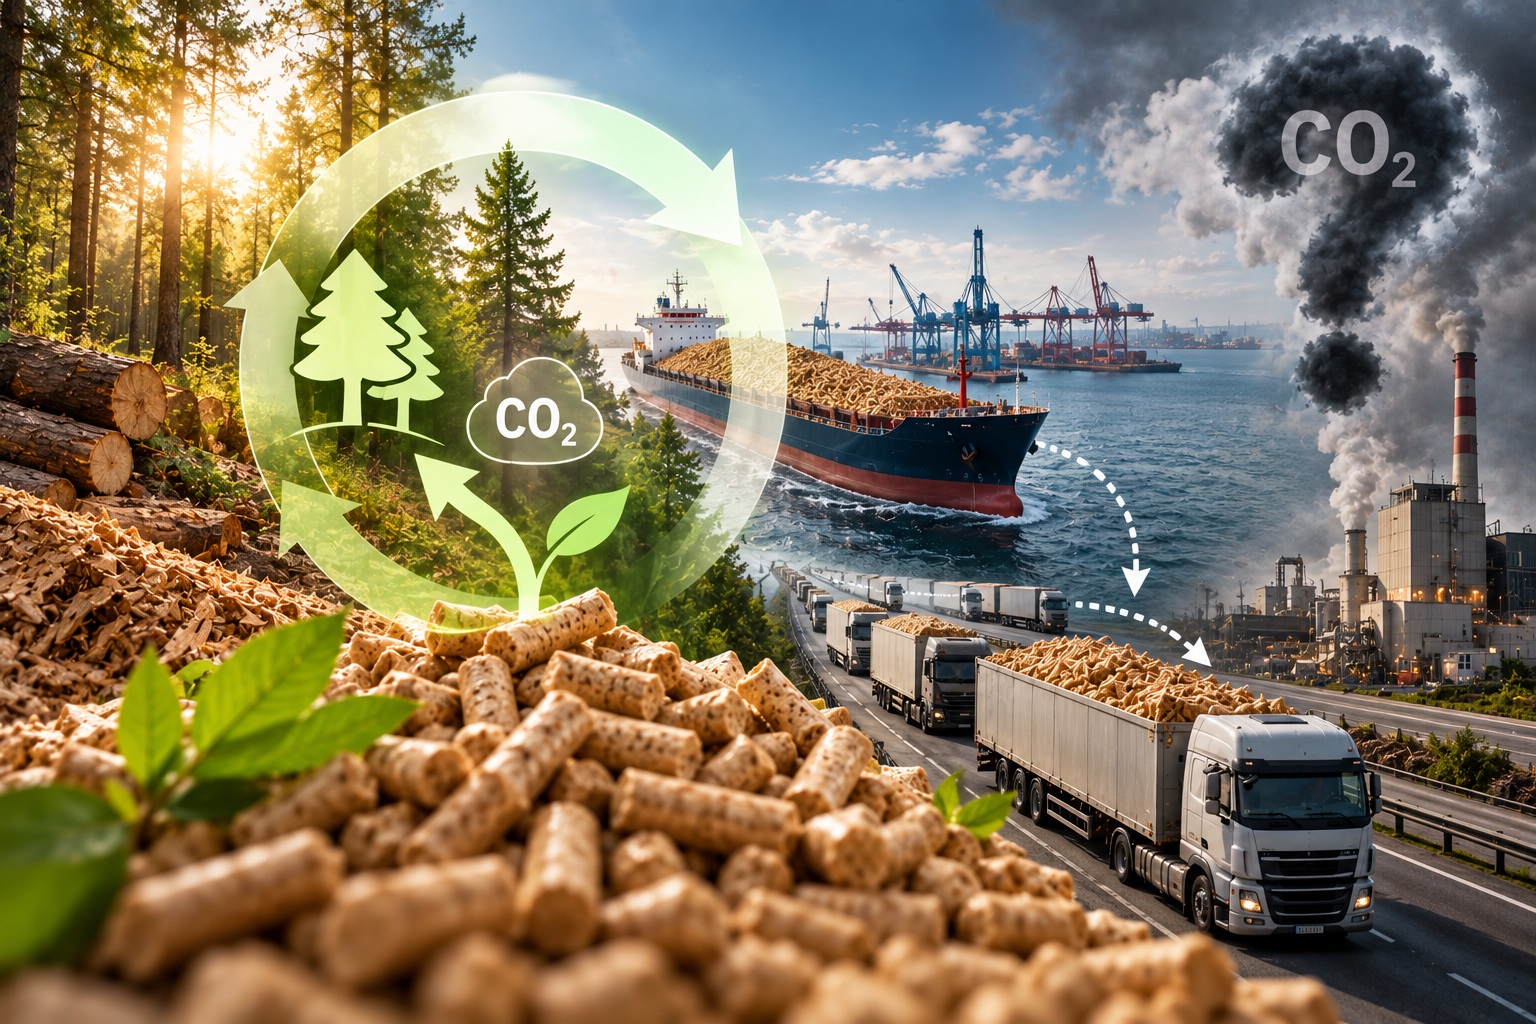
Czy biomasa jest naprawdę neutralna CO₂? Prawda o imporcie i śladzie węglowym
Biomasa pojawia się w regulacjach unijnych jako “paliwo neutralne CO₂”, ale ta neutralność ma warunki. Dzięki temu statusowi ciepłownia opalana zrębką nie kupuje uprawnień ETS, a użytkownik indywidualny z kotłem na pellet nie zapłaci podatku ETS2 od stycznia 2028 roku. Problem polega na tym, że neutralność klimatyczna biomasy jest założeniem bilansowym, nie opisem rzeczywistości. Realna emisja CO₂ w cyklu życia pelletu zależy od tego, skąd pochodzi, jak był produkowany i jakim transportem jechał. Pokazuję, dlaczego to ważne i co to znaczy dla Polski.
1. Mechanizm neutralności. Co właściwie oznacza “zero emisji”
Formalnie biomasa jest w UE traktowana jako neutralna CO₂, ponieważ dwutlenek węgla uwolniony przy spalaniu został wcześniej pochłonięty przez roślinę w procesie fotosyntezy. Bilans netto przez cykl życia rośliny (wzrost plus spalenie) daje zero.
W praktyce przyjmuje się więc, że:
- spalenie 1 tony pelletu nie emituje CO₂ (choć fizycznie uwalnia ok. 1,65 do 1,8 tony CO₂)
- biomasa jest traktowana jako zero emisji w systemach ETS i ETS2, pod warunkiem spełnienia kryteriów zrównoważonego rozwoju RED II i RED III
- w porównaniach z paliwami kopalnymi biomasa dostaje “zero” w kolumnie emisji
Dla porównania, realne emisje bezpośrednie przy spalaniu wynoszą:
- węgiel kamienny: 94,84 kg CO₂/GJ (dane KOBiZE 2025)
- gaz ziemny: 55,7 kg CO₂/GJ (dane KOBiZE 2025)
- pellet drzewny: formalnie 0 kg CO₂/GJ, fizycznie ok. 97 kg CO₂/GJ “odjęte” przez wzrost drzewa
Ta neutralność daje samorządowi przechodzącemu z węgla na biomasę realną oszczędność, o czym pisałem szczegółowo w artykule o ciepłowniach gminnych i miejskich na biomasie. Problem zaczyna się wtedy, gdy zaczniemy liczyć pełny cykl życia pelletu, nie tylko moment jego spalania.
2. Realny ślad węglowy. Czego formuła ETS nie uwzględnia
Założenie neutralności działa, dopóki łańcuch dostaw jest krótki, a surowiec pochodzi z odpadów. Problem zaczyna się wtedy, gdy biomasa jedzie 500 albo 1500 km, albo gdy do suszenia używany jest prąd z brudnego miksu energetycznego. Transport, przetwórstwo i logistyka generują realne, mierzalne emisje, których żaden mechanizm fotosyntezy nie kompensuje.
Trzy ukryte źródła CO₂ w cyklu życia pelletu:
1. Transport. Transport drogowy ciężarówką generuje 40 do 80 g CO₂ na tonokilometr (dane ISO 14083, zależnie od obciążenia i pustych kursów powrotnych). Dla pelletu z zachodniej Ukrainy do centralnej Polski (500 do 800 km) daje to 20 do 65 kg CO₂ na tonę za sam dowóz. Dla pelletu lokalnego (50 km) to 2 do 4 kg CO₂.
2. Suszenie i granulacja. Produkcja pelletu to proces energochłonny. Suszenie trocin (z typowych 40 do 50% wilgoci do wymaganych przed granulacją 8 do 12%) i samo granulowanie zużywają 10 do 15% energii zawartej w produkcie finalnym. Jeśli zakład używa prądu z sieci (polski miks według KOBiZE 2024 to 553 g CO₂/kWh dla odbiorcy końcowego), na każdą tonę pelletu przypada ok. 150 do 250 kg CO₂ z tego źródła.
3. Pochodzenie surowca. Jeśli pellet pochodzi z drewna pierwotnego (dojrzałych drzew wyciętych specjalnie na cele energetyczne), a nie z odpadów tartacznych, pojawia się tak zwany dług węglowy. Spalając 60-letnie drzewo, uwalniasz CO₂ do atmosfery natychmiast. Posadzone w jego miejscu nowe drzewo potrzebuje 30 do 60 lat, żeby pochłonąć tę samą ilość węgla. Przez ten okres w atmosferze jest netto więcej CO₂, a to dokładnie ta perspektywa, w której UE próbuje osiągnąć cele klimatyczne 2030 i 2050. Dla pelletu z odpadów tartacznych (trociny, zrębki poprzemysłowe) ten problem nie istnieje, bo te odpady i tak by zgniły, uwalniając CO₂ lub metan.
Wniosek liczbowy: typowy polski pellet ma rzeczywisty ślad węglowy rzędu 250 do 350 kg CO₂ na tonę. Pellet od producenta z zieloną energią (PV, własna biomasa do suszenia, odpady tartaczne jako surowiec): 100 do 200 kg CO₂ na tonę. Pellet importowany ciężarówką z gorszego kraju: 350 do 500 kg CO₂ na tonę.
3. Dlaczego Polska ma problem. Struktura importu
Pisałem wcześniej w artykule o pelecie i Czystym Powietrzu o strukturalnej luce 500 tys. ton w szczycie sezonu grzewczego, między produkcją krajową (2,0 do 2,2 mln ton) a zapotrzebowaniem (do 2,5 mln ton). Lukę pokrywa głównie import plus magazynowanie i podwyżki cen.
Łączny import pelletu do Polski to ok. 300 do 360 tys. ton rocznie. Ukraina odpowiada za ok. 71% zarejestrowanego importu (254,6 tys. ton w 2025 roku według danych GLOBEnergia i GUS). Pozostała część to głównie kraje bałtyckie, w szczególności Estonia (37,3 mln zł wartości w 2025 roku), oraz marginalnie Skandynawia. Polska praktycznie nie importuje pelletu z USA, Kanady czy Brazylii, mimo że są to globalnie najwięksi producenci. USA zatrzymała większość produkcji na rynek wewnętrzny i Wielką Brytanię, Kanada eksportuje głównie do Japonii, Brazylia wycofała się z europejskiego rynku.
Ten import jest w statystykach ETS traktowany jako neutralny CO₂. W rzeczywistości każda tona niesie za sobą:
- transport ciężarówką na 500 do 800 km dla Ukrainy, 800 do 1200 km dla krajów bałtyckich
- w okresie wojennym (dla Ukrainy) utrudnioną certyfikację pochodzenia surowca (FSC i PEFC ucierpiały)
- nieznane źródło prądu w zakładzie produkcyjnym, co bezpośrednio wpływa na końcowy ślad węglowy
To znaczy, że sukces Czystego Powietrza w wymianie pieców jest częściowo kupowany kosztem rzeczywistych emisji z transportu i produkcji w krajach, których nie widać w polskich statystykach.
4. RED III. UE zaostrza zasady i polski paradoks
Dyrektywa RED III, wdrażana w Polsce przez nowelizację ustawy o OZE, wprowadza twardsze kryteria zrównoważonego rozwoju dla biomasy. Trzy główne zmiany:
Ograniczenia dla drewna pierwotnego. Preferowane będą zrębki z resztek drzewnych, kora, trociny, słoma. Drewno z wycinek świeżych lasów traci wsparcie i certyfikację.
Obowiązkowa redukcja emisji w cyklu życia. RED III wymaga 80% redukcji emisji gazów cieplarnianych względem paliw kopalnych w pełnym cyklu życia pelletu, dla instalacji powyżej 7,5 MW (biopaliwa) i 10 MW (ciepłownictwo z biomasą jako głównym paliwem). Dla istniejących instalacji wymóg wchodzi od 1 stycznia 2026 roku, dla pozostałych najpóźniej do końca 2029.
Śledzenie łańcucha dostaw. Obowiązek dokumentowania pochodzenia biomasy, co faworyzuje lokalne, krótkie łańcuchy.
Tu pojawia się paradoks, o którym rzadko się mówi. Polski pellet osiąga obecnie ok. 77% redukcji, czyli tuż poniżej progu 80%. Teoretycznie pellet z Ameryki Południowej mógłby osiągnąć 84%, jeśli producent używałby energii z hydroelektrowni, bo polski miks energetyczny (553 g CO₂/kWh) jest ok. 10 razy bardziej emisyjny niż brazylijski.
W polskiej praktyce ten paradoks jest jednak akademicki. Polska nie importuje pelletu z Brazylii ani Kanady w znaczącej skali, bo zweryfikowane dane handlowe pokazują zupełnie inne kierunki (Ukraina, Bałtyk). Realny importowany pellet w polskiej rzeczywistości ma zazwyczaj wyższy ślad węglowy niż krajowy, nie niższy, bo jedzie ciężarówką z krajów o podobnym lub gorszym miksie energetycznym.
Co to znaczy praktycznie? Polski rynek pelletu w perspektywie 2 do 3 lat będzie musiał zazielenić swoje zakłady produkcyjne: fotowoltaika na dachu, własna biomasa do suszenia, krótkie łańcuchy dostaw surowca. Producenci, którzy już dziś w to inwestują, w 2030 roku utrzymają certyfikację i dostęp do rynku ciepłowniczego. Pozostali ją stracą.
5. Co może zrobić gmina, miasto i konsument. Rola lokalnych łańcuchów
Jeśli neutralność CO₂ biomasy zależy nie od samej technologii, tylko od tego, skąd pochodzi surowiec i jak był produkowany, to wybór dostawcy staje się decyzją klimatyczną, nie tylko ekonomiczną.
Trzy praktyczne zasady:
- Ok. 50 km jako praktyczna granica optymalnej logistyki. Pellet, zrębka i słoma z lokalnego źródła mają niższy ślad transportowy. To samo wsparcie regionalnej gospodarki, podatków i miejsc pracy u lokalnych rolników.
- Certyfikat ENplus A1 jako minimum. Dla pelletu to gwarancja jakości i udokumentowanego pochodzenia. Dla zrębków analogiczne znaczenie mają certyfikaty SURE lub SBP. W perspektywie RED III (od 2026 roku) brak certyfikacji odetnie dostawcę od rynku ciepłowniczego.
- Audyt łańcucha dostaw w kontraktach wieloletnich. Dla samorządu projektującego ciepłownię na 25 do 30 lat żywotności technicznej warto wpisać do umów z dostawcami biomasy obowiązek dokumentowania pochodzenia i śladu węglowego. To nie jest szykana, to zabezpieczenie przed zmianami regulacyjnymi UE w perspektywie 2028 do 2030 i dalej.
Praktyczny wymiar lokalnego łańcucha dostaw to kierunek, w którym rozwija się platforma Ecova, marketplace łączący lokalnych producentów biomasy z odbiorcami w promieniu projektu. Dla samorządu lub przedsiębiorcy budującego instalację oznacza to możliwość weryfikacji dostępności, cen i pochodzenia surowca w jednym miejscu, co w perspektywie zmian regulacyjnych RED III staje się realną wartością. W planach rozwoju platformy są również raporty regionalne obejmujące dostępność, ceny i prognozy podaży biomasy w konkretnych lokalizacjach.
Pisałem wcześniej w artykule o mapie zasobów biomasy w Polsce o nierównym rozkładzie surowców w regionach. Z perspektywy śladu węglowego to nie jest tylko kwestia logistyki, to kwestia rzeczywistej neutralności klimatycznej projektu.
6. Podsumowanie. Co z tego wynika
Biomasa jest neutralna CO₂ na papierze, ale rzeczywista emisja w cyklu życia może różnić się trzykrotnie w zależności od tego, skąd pochodzi surowiec i jak był produkowany. Dla ciepłowni gminnej, miejskiej czy właściciela domu z kotłem na pellet oznacza to trzy rzeczy:
- Kupuj lokalnie, ale pamiętaj, że sama odległość to nie wszystko. Ważniejsze od samej lokalizacji dostawcy jest to, czy używa zielonej energii w zakładzie produkcyjnym. Lokalny pellet z producenta na brudnym prądzie wciąż jest lepszy niż importowany, ale nie o rząd wielkości.
- Sprawdzaj certyfikaty. ENplus A1 dla pelletu, SURE lub SBP dla zrębków, dokumentacja pochodzenia dla kontraktów hurtowych.
- Nie polegaj tylko na statystyce ETS. Formalna neutralność to jedno, rzeczywisty ślad to drugie. UE w perspektywie 2028 do 2030 będzie coraz mocniej egzekwować to drugie przez RED III.
Ekonomia transformacji klimatycznej nie znosi skrótów. Pellet z Ukrainy spalony w polskim kotle rozwiązuje problem lokalnego smogu, ale przerzuca emisje poza polskie granice. Prawdziwa neutralność klimatyczna wymaga nie tylko krótkich łańcuchów dostaw, ale też zielonej energii w zakładach produkcyjnych. To wyzwanie, które polska branża pelletu musi podjąć w perspektywie najbliższych 2 do 3 lat.
Bibliografia
- BiomasaPortal: „Certyfikat pelletu ENplus A1 — co gwarantuje i jak sprawdzić 2026". BiomasaPortal
- Biomasa.org.pl: „Jak wysuszyć trociny i poprawić jakość pelletów drzewnych”. Biomasa.org.pl
- Magazyn Biomasa: „RED III zaostrza wymagania dla pelletu”. Magazyn Biomasa
- Magazyn Biomasa: „Biomasa energetyczna pod lupą od 2026 roku”. Magazyn Biomasa
- Control Union Poland: „Dyrektywa RED III — kluczowe zmiany”. Control Union
- GLOBEnergia: „Pellet z Ukrainy dużo tańszy niż polski”. GLOBEnergia
- Pelletenergy.pl: „Polska z eksportera stała się importerem pelletu”. Pelletenergy
- KOBiZE: „Wskaźniki emisyjności CO₂ dla energii elektrycznej, grudzień 2024". KOBiZE przez reco.com.pl
- CIRE: „Wpływ różnych sposobów transportu biomasy do elektrowni na wielkość redukcji”. CIRE
- Multicert: „Emisja CO₂ w transporcie drogowym wg EN ISO 14083". Multicert
- Gramwzielone.pl: „Polska zwiększa import pelletu”. Gramwzielone