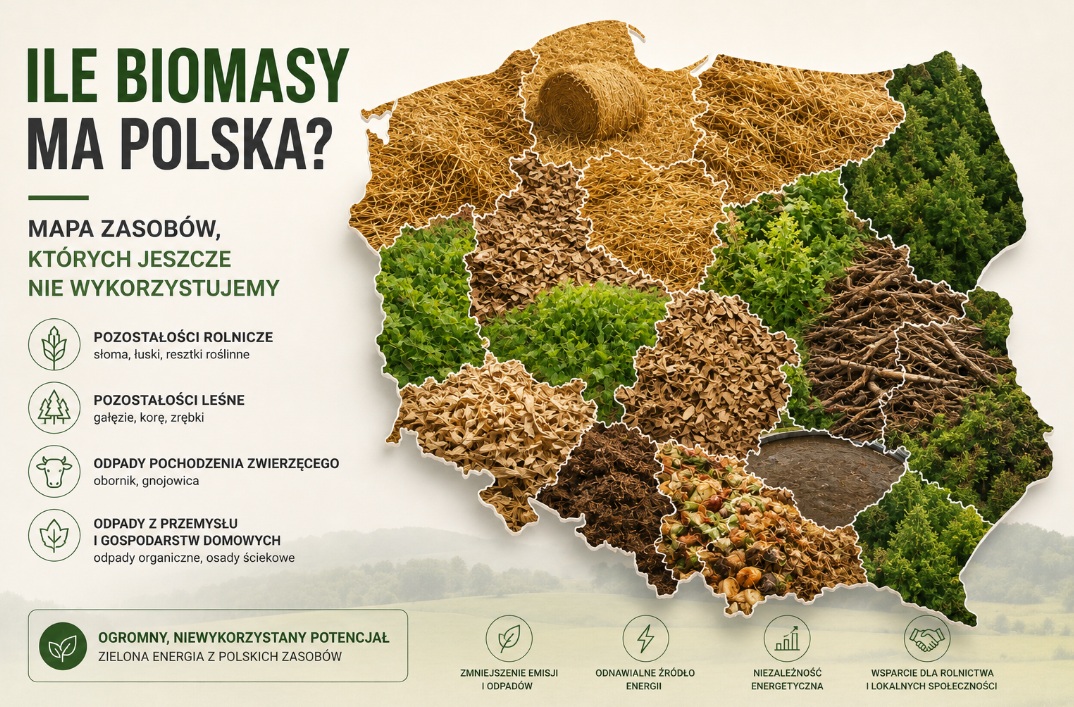
Ile biomasy ma Polska? Mapa zasobów, których jeszcze nie wykorzystujemy
Każda inwestycja w biomasę zaczyna się od jednego pytania: czy będzie czym karmić instalację przez następne 15 lat? Bez stabilnego źródła surowca nawet najtaniej wybudowana biogazownia czy kotłownia stoi pusta. Dlatego zanim policzysz CAPEX, OPEX i payback, sprawdź mapę zasobów. Polska ma ich więcej, niż się wydaje — ale rozłożone są nierówno i wykorzystywane w niewielkim stopniu.
1. Biomasa leśna — 35–40 mln m³ rocznie
Lasy Państwowe to główny dostawca biomasy drzewnej w Polsce. W 2024 roku pozyskanie drewna przekroczyło 35 mln m³, a prognozy mówią o 40 mln m³ do 2030 i 45 mln m³ w połowie stulecia. To pokrywa ponad 90% krajowego zapotrzebowania przemysłu i mieszkańców.
Na cele energetyczne trafia jednak tylko część tego strumienia — głównie:
- drewno opałowe (S4) sprzedawane gospodarstwom domowym
- odpady drzewne (kora, trociny, zrębki) z tartaków i zakładów meblarskich
- drewno małowymiarowe z czyszczeń i trzebieży
Tu uwaga praktyczna: Lasy Państwowe wprost komunikują, że zamierzają ograniczać wykorzystanie drewna w dużej energetyce. Kierunek strategiczny to drewno do mebli, budownictwa i recyklingu, nie do współspalania. Dla samorządu projektującego kotłownię na zrębki to sygnał ryzyka cenowego — w perspektywie 5–10 lat surowiec może drożeć szybciej niż inflacja.
2. Biomasa rolna — 8 mln ton słomy „do wzięcia"
Polska produkuje rocznie ok. 30 mln ton słomy zbożowej i rzepakowej. Większość wraca na pole (ściółka, materia organiczna) lub trafia do produkcji zwierzęcej. Realnie dostępne dla energetyki jest ok. 8 mln ton słomy zbóż i rzepaku rocznie — reszta ma alternatywne, często ważniejsze zastosowania.
Gdzie tej słomy jest najwięcej? W województwach wielkopolskim, lubelskim, mazowieckim i kujawsko-pomorskim — czyli na pasie centralnej Polski. To dokładnie te regiony, w których lokalizacja kotłowni biomasowej na słomę ma sens ekonomiczny: surowiec w promieniu 30–50 km od instalacji to warunek opłacalności (powyżej tego dystansu logistyka zjada marżę).
3. Odpady rolnicze — 90 mln ton, gigantyczny potencjał biogazu
Tu jest największa, ale i najmniej wykorzystana wartość. Polska generuje rocznie ok. 90 mln ton obornika, gnojowicy i pomiotu drobiowego. Ich teoretyczny potencjał biogazowy to 13,5 mld m³ biogazu rocznie, w tym 7,8 mld m³ biometanu.
Dla porównania — co faktycznie z tego korzystamy:
- 181 biogazowni rolniczych, łączna moc 167 MW
- 690 mln m³ biogazu rocznie
- 1 TWh energii elektrycznej z biogazu rolniczego w 2024 roku
Wykorzystujemy ok. 5% potencjału. Pozostałe 95% rozpływa się po polach jako nawóz albo wyparowuje jako metan do atmosfery (notabene — gaz cieplarniany 25 razy silniejszy od CO₂).
Tu też jest kolejna luka. W 2024 roku w Polsce nie powstała ani jedna instalacja biometanu wtłaczanego do sieci gazowej, mimo że prognozy EBA mówiły o 1,98 mld m³ biometanu rocznie. To największa nisza inwestycyjna w polskim OZE na 2026 rok.
4. Geografia — gdzie inwestować ma sens
Klastry surowcowe w Polsce (uproszczona mapa):
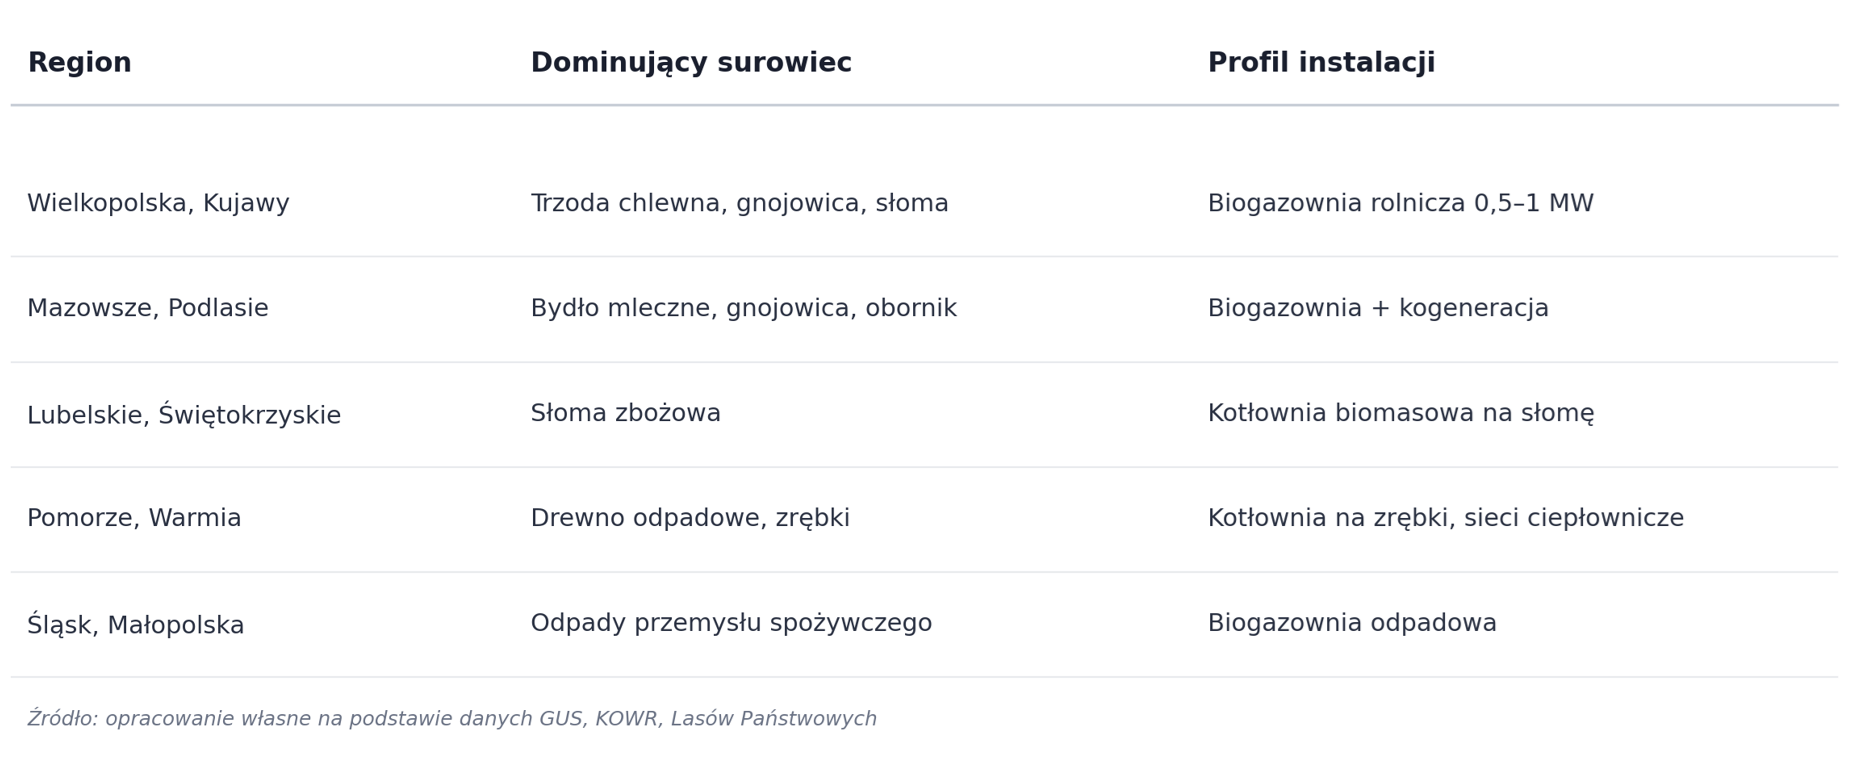
Tu też tkwi praktyczna logika: biomasa nie podróżuje dobrze. Każde 50 km transportu drogowego dodaje 15–25 zł do kosztu tony surowca. Dlatego biomasowy biznes to zawsze biznes lokalny — promień 30–50 km wokół instalacji decyduje o opłacalności.
Znalezienie sprawdzonego dostawcy w tym promieniu ułatwiają platformy zbierające lokalnych producentów biomasy w jednym miejscu — jak Ecova.
5. Luka między potencjałem a wykorzystaniem
Zbierając wszystko do kupy — Polska wykorzystuje w energetyce ok. 15–20% dostępnej biomasy. To nie wynika z braku zasobów. To wynika z:
- Niedopasowania regulacji — aukcje URE faworyzują PV i wiatr, bo są tańsze. Biomasa wygrywa tylko w specjalnych koszykach.
- Braku infrastruktury biometanowej — sieć gazowa jest, ale wpinanie biometanu wymaga zmian prawnych, które weszły dopiero w 2023–2024.
- Rozproszenia surowca — 90 mln ton obornika to nie jest jeden zbiornik. To 200 000 gospodarstw rolnych po kilka–kilkadziesiąt ton każde.
Podsumowanie
Polska ma biomasy więcej, niż potrzebuje — ale dla konkretnego inwestora ważniejsze są trzy pytania niż globalna statystyka:
- Gdzie? — w promieniu 30–50 km od planowanej instalacji
- Ile? — w tonach na rok, z umową na minimum 10 lat
- Po jakiej cenie? — z waloryzacją inflacyjną i klauzulą ceny maksymalnej
Bez odpowiedzi na te trzy pytania nawet najlepiej zaprojektowana biogazownia jest tylko ładnym rysunkiem inżynierskim. Z odpowiedziami — staje się stabilnym aktywem na 15 lat. Mapa zasobów to fundament. CAPEX to dopiero piętro nad nim.
****
Bibliografia
- Lasy Państwowe: „Lasy Państwowe z dodatnim wynikiem finansowym za 2024 rok", 2025. Link
- Krajowy Ośrodek Wsparcia Rolnictwa (KOWR): Rejestr wytwórców biogazu rolniczego, stan na marzec 2025. Link
- Globenergia: „Ile biogazu rolniczego produkujemy w Polsce?", 2025. Link
- Magazyn Biomasa: „Potencjał biogazowy w Polsce — aktualne dane". Link
- Ministerstwo Klimatu i Środowiska: „Realny potencjał produkcji biometanu w Polsce", 2024. Link
- Główny Urząd Statystyczny (GUS): „Energia ze źródeł odnawialnych w 2024 r.", 2025. Link
- e-magazyny.pl: „Biogaz w 2023 roku. Podsumowanie i trendy", 2024. Link
- IUNG-PIB: System przestrzennej informacji o zasobach biomasy. Link