Rynek biomasy w Polsce: ekonomia 200 tys. dostawców
Dyskusje o biomasie w Polsce zwykle zaczynają się od pytania, czy surowca w ogóle wystarczy. Z danych, które pokazywaliśmy w poprzednich artykułach, wynika, że zasobów jest więcej, niż się realnie wykorzystuje. Ciekawsze pytanie brzmi inaczej: od kogo w praktyce da się ten surowiec kupić, od kilku dużych dostawców czy od tysięcy drobnych producentów rozsianych po całym regionie?
Odpowiedź zależy od tego, jaką biomasę bierzemy pod uwagę. To pierwsza rzecz, którą warto sobie poukładać, zanim spojrzymy na liczby.
Nie każda biomasa ma to samo pochodzenie
Kotłownia opalana zrębką drzewną kupuje surowiec zupełnie inaczej niż biogazownia zasilana gnojowicą, a ta z kolei inaczej niż kotłownia spalająca słomę. Różnica bierze się z tego, kto ten surowiec w ogóle produkuje.
Drewno i odpady drzewne w Polsce pochodzą w dużej mierze z jednego, wielkiego, scentralizowanego źródła: Lasy Państwowe zarządzają lasami na ok. 30% powierzchni kraju (Farmer.pl). To jeden podmiot, z jednolitą polityką sprzedaży i jasnymi zasadami przetargów. Kotłownia na zrębki może w teorii podpisać jeden kontrakt z nadleśnictwem i mieć problem z głowy.
Słoma i odchody zwierzęce wyglądają zupełnie inaczej. Tu nie ma jednego dużego gracza, jest za to rolnictwo, a polskie rolnictwo ma jedną z najbardziej rozdrobnionych struktur w całej Unii Europejskiej, co zaraz pokażemy na liczbach.
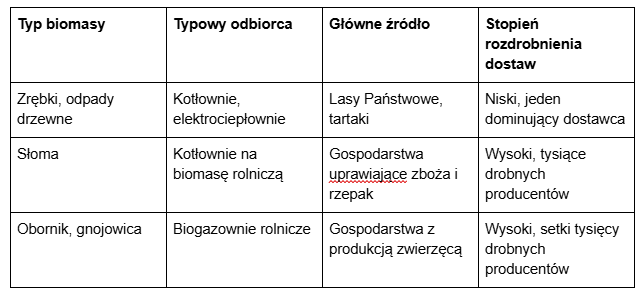
Ten artykuł jest właśnie o tej prawej kolumnie: o dwóch typach biomasy, przy których "znajdź dostawcę" oznacza w praktyce "znajdź, zweryfikuj i skoordynuj setki albo tysiące dostawców naraz".
Ile jest tych gospodarstw
Zacznijmy od skali samego rolnictwa, bo z niego pochodzi zarówno słoma, jak i surowiec dla biogazowni. Według Powszechnego Spisu Rolnego 2020 (GUS), w Polsce działało wtedy ok. 1,317 mln gospodarstw rolnych, o blisko 13% mniej niż dekadę wcześniej, w 2010 r. (ok. 1,507 mln) (GUS, Powszechny Spis Rolny 2020, za Bankier.pl).
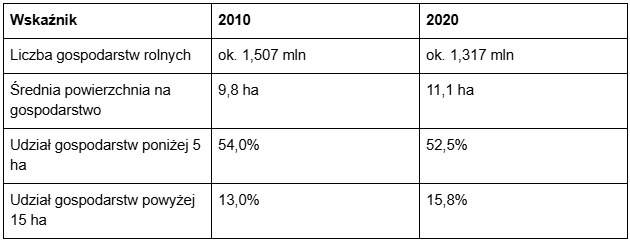
Nawet po dekadzie konsolidacji ponad połowa polskich gospodarstw ma mniej niż 5 hektarów. Dla porównania: Lasy Państwowe to jeden podmiot zarządzający milionami hektarów. Rolnictwo to półtora miliona osobnych decydentów.
Polska na tle Unii Europejskiej
To nie jest wyłącznie nasza specyfika, ale w unijnym rankingu wypadamy słabo. Analiza struktury gospodarstw w krajach UE klasyfikuje Polskę w grupie krajów o znacznym rozdrobnieniu, obok Chorwacji, Grecji, Hiszpanii, Portugalii, Słowacji, Słowenii i Włoch. Bardziej rozdrobnione są w Unii tylko Bułgaria, Cypr, Rumunia i Węgry (Bożek, Szewczyk, 2020).
Jeden wskaźnik z tej analizy mówi wszystko: gospodarstwa powyżej 50 ha zajmują w Polsce zaledwie około jednej trzeciej użytków rolnych. To drugi najniższy odsetek w całej Unii (niższy mają tylko Słoweńcy) (Bożek, Szewczyk, 2020).
Dwa konkretne przykłady
Ogólne liczby łatwo zapomnieć, więc spójrzmy na dwa konkretne strumienie surowca: jeden pod kotłownie, drugi pod biogazownie.
Słoma. Branżowe szacunki mówią o ok. 30 mln ton słomy zbożowej i rzepakowej produkowanej w Polsce rocznie, z czego ok. 19 mln ton wraca na pole lub trafia do produkcji zwierzęcej. Pozostałe ok. 11 mln ton nie ma stałego zastosowania rolniczego i teoretycznie mogłoby trafić do energetyki (szacunek branżowy MODR Mazowsze, nie oficjalna statystyka GUS). Ta nadwyżka nie leży jednak w jednym magazynie. Jest rozsiana po polach należących do tysięcy gospodarstw zbożowych, głównie w pasie centralnej Polski (MODR Mazowsze).
Trzoda chlewna. Reprezentacyjne badanie GUS "Zwierzęta gospodarskie w 2020 r." szacuje populację gospodarstw utrzymujących trzodę chlewną w Polsce na ok. 198 tys. To jedno z głównych źródeł obornika i gnojowicy dla biogazowni rolniczych (GUS, 2020).
Prawie 200 tysięcy potencjalnych, rozproszonych po kraju dostawców jednego tylko rodzaju surowca. Stąd tytuł tego artykułu.
Dwa różne surowce, dwie różne technologie odbioru, ale ten sam problem strukturalny: dostawcy liczeni w tysiącach, nie w dziesiątkach.
Dlaczego to problem ekonomiczny, nie tylko logistyczny
Tu przydaje się teoria, która ma prawie sto lat, a wciąż tłumaczy zjawisko lepiej niż większość dzisiejszych analiz rynkowych. Ronald Coase w klasycznym artykule "The Nature of the Firm" (1937) pokazał, że korzystanie z rynku nigdy nie jest darmowe. Poza ceną towaru płacimy tzw. koszty transakcyjne: czas i pieniądze na znalezienie kontrahenta, sprawdzenie go, wynegocjowanie warunków i wyegzekwowanie umowy (Coase, 1937). Im więcej drobnych, rozproszonych kontrahentów, tym te koszty rosną szybciej niż liniowo.
Dla kotłowni kupującej słomę i biogazowni kupującej gnojowicę wygląda to konkretnie tak:
- Szukanie dostawcy. Trzeba dotrzeć do dziesiątek albo setek gospodarstw zamiast do jednego nadleśnictwa.
- Sprawdzanie jakości. Wilgotność słomy i skład gnojowicy różnią się partia od partii, bez jednolitego standardu.
- Negocjacje. Cena ustalana osobno z każdym producentem, bez efektu skali.
- Egzekwowanie umowy. Trudniej wymóc ciągłość dostaw od wielu małych, często nieformalnych dostawców niż od jednego dużego.
Kotłownia na zrębki tych kosztów w dużej mierze unika, bo ma po drugiej stronie jeden duży, zorganizowany podmiot. Kotłownia na słomę i biogazownia na gnojowicę tego komfortu nie mają.
Czy nie rozwiąże tego zwykła cyfryzacja rolnictwa?
Intuicyjna odpowiedź brzmi: niech rolnicy korzystają z internetu i aplikacji, problem sam się rozwiąże. Dane pokazują, że to za proste myślenie.
Badanie przeprowadzone w województwach małopolskim i podkarpackim, regionach o wyjątkowo silnym rozdrobnieniu ze średnią wielkością gospodarstwa 5,3–6,0 ha, wykazało, że aż 66% gospodarstw nie korzysta z żadnych technologii cyfrowych w produkcji rolnej (Kramarz, Runowski, 2025). Główne bariery to nie brak internetu, tylko koszt (56% wskazań) i brak wiedzy, jak z takich narzędzi korzystać (25% wskazań) (Kramarz, Runowski, 2025).
Same aplikacje nie usuwają barier finansowych i kompetencyjnych, przez które drobny producent zostaje poza obiegiem rynkowym. Potrzeba czegoś, co obniża koszt wejścia po stronie rolnika niemal do zera, a po stronie kupującego agreguje ofertę słomy i biomasy zwierzęcej w jednym miejscu, tak jak dziś działa to naturalnie w przypadku drewna.
Co faktycznie to rozwiązuje
W ujęciu Coase'a pośrednik powstaje właśnie po to, żeby przejąć na siebie koszty transakcyjne, które na wolnym rynku są zbyt drogie do uniknięcia w pojedynkę. Na polskim rynku biomasy tę rolę zaczynają pełnić platformy handlowe łączące bezpośrednio producentów z odbiorcami. Jedną z nich jest Ecova, platforma zbudowana wokół handlu peletem, brykietem, zrębką, słomą i odpadami drzewnymi.
Dla drewna, gdzie podaż jest już relatywnie skoncentrowana, taka platforma głównie ułatwia dopasowanie ceny i jakości. Dla słomy i biomasy rolniczej robi coś więcej: realnie zastępuje setki pojedynczych rozmów telefonicznych jednym miejscem, w którym oferty są już geograficznie i jakościowo posortowane. Dopasowanie ofert w promieniu do 120 km ogranicza koszt poszukiwania dostawcy i, jak deklaruje platforma, koszty transportu o 20–30%. Filtrowanie po wilgotności, klasie jakości i certyfikatach obniża koszt weryfikacji surowca bez fizycznej inspekcji każdej partii. Brak prowizji od transakcji (płaci się wyłącznie kontrahentowi, nie platformie) usuwa dodatkową warstwę kosztu z samego faktu korzystania z pośrednika.
To nie zwiększa ilości biomasy dostępnej w Polsce. Obniża koszt dotarcia do tej, która już jest, a im bardziej rozdrobniony surowiec, tym większa jest to oszczędność.
Podsumowanie
Polska nie ma jednego rynku biomasy. Ma kilka, o zupełnie różnym stopniu rozdrobnienia. Drewno przychodzi od jednego dużego, zorganizowanego dostawcy. Słoma i odchody zwierzęce przychodzą od setek tysięcy drobnych gospodarstw, a w samej tylko produkcji trzody chlewnej mówimy o blisko 200 tysiącach potencjalnych dostawców.
Dla inwestora oznacza to jedno praktyczne przesunięcie priorytetów, zależnie od wybranej technologii: przy zrębkach pytanie brzmi "jaka cena", a przy słomie i biogazie: "kto obniży mi koszt dotarcia do rozproszonego surowca". To drugie pytanie, częściej niż sama dostępność biomasy, decyduje dziś o opłacalności projektu opartego na surowcu rolniczym.
Bibliografia
- Główny Urząd Statystyczny (GUS): "Powszechny Spis Rolny 2020 — wyniki wstępne", dane za: Bankier.pl, "Liczba gospodarstw rolnych spada, ale są one coraz większe. Nowe dane GUS", 2021. Link
- Farmer.pl: "Lasy Państwowe zarządzają 30 proc. powierzchni naszego kraju", 2023. Link
- Mazowiecki Ośrodek Doradztwa Rolniczego (MODR): "Wykorzystanie słomy na cele energetyczne" (szacunki branżowe dot. produkcji i nadwyżki słomy w Polsce). Link
- Główny Urząd Statystyczny (GUS): "Zwierzęta gospodarskie w 2020 r.", badanie reprezentacyjne. Link
- Bożek, J., Szewczyk, J.: "Struktura obszarowa gospodarstw rolnych w Polsce na tle innych krajów Unii Europejskiej," Wiadomości Statystyczne. The Polish Statistician, 65(9), 2020, s. 48–62, DOI: 10.5604/01.3001.0014.4123. Link
- Kramarz, P., Runowski, H.: "Possibilities of using digital technologies in agriculture in areas with high agrarian fragmentation," Precision Agriculture, 26, art. 48, 2025, DOI: 10.1007/s11119-025-10244-2. Link
- Coase, R.H.: "The Nature of the Firm," Economica, 4(16), 1937, s. 386–405, DOI: 10.1111/j.1468-0335.1937.tb00002.x. Link