Polska importuje coraz więcej pelletu, a mimo to płaci najwięcej w regionie
Jeszcze kilka lat temu Polska była w gronie eksporterów pelletu drzewnego do Europy Zachodniej. Dziś sytuacja się odwróciła: kupujemy więcej pelletu za granicą, niż go sprzedajemy. Intuicja podpowiada, że import powinien uspokoić ceny, bo dokłada nową podaż do rynku. Dane z marca 2026 r. pokazują coś przeciwnego: Polska ma dziś najwyższe ceny pelletu w całym regionie.
To pozornie sprzeczne zjawisko ma konkretne, policzalne przyczyny.
Z eksportera w importera
Odwrócenie bilansu handlowego nie nastąpiło z dnia na dzień. Trend zaczął się w 2021 r., a od 2024 r. Polska systematycznie importuje więcej pelletu, niż eksportuje (Magazyn Biomasa).
Złożyło się na to kilka rzeczy naraz. Liczba polskich gospodarstw domowych korzystających z kotłów na pellet sięga dziś ok. 400 tys. i systematycznie rośnie (dane resortów klimatu i energii, za Smoglab.pl; Pracownia na rzecz Wszystkich Istot). Krajowe zapotrzebowanie na sam pellet ma według szacunków wzrosnąć do ok. 4 mln ton rocznie do 2030 r., a łączne zużycie biomasy w energetyce i ciepłownictwie ma w tym samym horyzoncie czasowym wzrosnąć o ponad połowę. Dla skali: sama modernizacja Elektrowni Połaniec ma docelowo zwiększyć jej zapotrzebowanie na biomasę do ok. 2 mln ton rocznie, czyli mniej więcej tyle, ile dziś wynosi całe krajowe zużycie pelletu. Do tego doszła ostra zima w krajach bałtyckich, która ograniczyła tamtejszą podaż surowca akurat wtedy, gdy Polska potrzebowała go najbardziej.
Skąd dziś płynie surowiec
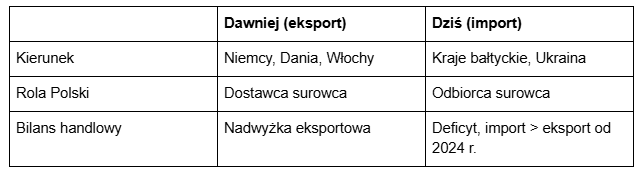
Kierunki handlu odwróciły się razem z bilansem. Wcześniej polski pellet trafiał głównie do Niemiec, Danii i Włoch. Dziś główne kierunki importu to kraje bałtyckie oraz Ukraina (Magazyn Biomasa).
To nie jest pierwszy raz, kiedy polski rynek drzewny mocno opiera się na wschodnich kierunkach. Do tego wrócimy za chwilę, bo ma to znaczenie dla oceny ryzyka.
Ile płacimy na tle sąsiadów
To najbardziej wymowna część tej historii. Ceny hurtowe pelletu w marcu 2026 r. w Polsce wynosiły 1800–2300 zł za tonę. Dla porównania:
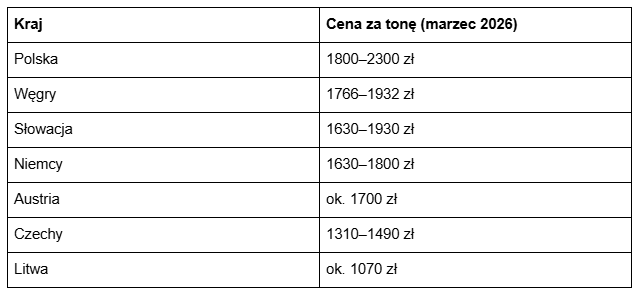
Źródło: Murator.pl.
Polska ma dziś najwyższe ceny w regionie, wyraźnie powyżej Niemiec i Czech, i ponad dwukrotnie wyższe niż Litwa, skąd zresztą część surowca sprowadzamy. W szczycie sezonu grzewczego, w styczniu i lutym 2026 r., ceny hurtowe w Polsce sięgały nawet 2000–2500 zł za tonę.
Dlaczego import nie obniżył ceny
To pytanie, które łatwo pominąć, a warto się nad nim zatrzymać. Skoro Polska sprowadza pellet z krajów, gdzie jest on tańszy, dlaczego cena u nas nie spada do ich poziomu?
Pierwszy powód jest czysto logistyczny. Pellet to towar o niskiej wartości względem swojej objętości i wagi. Transport na dłuższym dystansie szybko zjada różnicę cenową, którą teoretycznie można by wykorzystać. Import w sytuacji niedoboru nie jest tanią, dobrze zaplanowaną wymianą handlową, tylko szybkim, często doraźnym łataniem dziury w podaży, a takie zakupy zwykle kosztują więcej niż stałe, wynegocjowane wcześniej kontrakty.
Drugi powód to synchronizacja w czasie. Polska nie importuje więcej dlatego, że akurat znalazła okazję cenową, tylko dlatego, że krajowa podaż nie nadąża za popytem napędzanym przez Czyste Powietrze (pisaliśmy o tym szerzej w artykule o kryzysie w przemyśle drzewnym). Import łata lukę, ale nie usuwa jej przyczyny, czyli malejącego krajowego pozyskania drewna i kurczącej się bazy surowcowej w tartakach.
Trzeci powód to jakość i certyfikacja. Nie każdy import to od razu pellet klasy A1 z jasno udokumentowanym pochodzeniem. Weryfikacja certyfikatu importowanej partii kosztuje więcej czasu i pieniędzy niż w przypadku sprawdzonego, krajowego dostawcy, z którym handluje się od lat.
Cień wschodniego surowca
Warto tu dodać kontekst, który łatwo umyka w rozmowach o cenach. Polski przemysł drzewny przed 2022 r. mocno opierał się na surowcu z Białorusi i Ukrainy: Białoruś dostarczała ponad 216 tys. m³ drewna iglastego rocznie, a z Ukrainy pochodziło m.in. ponad 121 tys. ton pelletu sprowadzanego do Polski w 2021 r., czyli blisko 30% całego ukraińskiego eksportu pelletu w tamtym roku (analiza PIGPD, za Magazyn Biomasa).
Sankcje po napaści Rosji na Ukrainę zerwały tę zależność od strony białoruskiej, ale nie do końca zamknęły przepływ surowca. Od marca 2022 r. polska Krajowa Administracja Skarbowa zatrzymała 80 transportów podejrzewanych o naruszenie sankcji na drewno z Białorusi, z czego 44 zakończyły się formalnym postępowaniem, na łącznie niemal 2 tys. kontroli importu drewna do UE. Dane handlowe sugerują też obchodzenie sankcji przez kraje trzecie: eksport drewna z Kazachstanu do UE wzrósł z 387 tys. euro w 2021 r. do 22,5 mln euro między styczniem a październikiem 2022 r., a z Kirgistanu z 1,3 tys. euro do 8,9 mln euro między czerwcem a październikiem 2022 r. (Money.pl). To nie są kraje o rozwiniętym przemyśle leśnym na taką skalę, więc dane te są zwykle interpretowane jako sygnał relabelingu, czyli przepakowywania białoruskiego drewna pod inną etykietą pochodzenia.
Nie oznacza to, że każda importowana partia surowca budzi wątpliwości. Oznacza to, że przy imporcie w sytuacji niedoboru pytanie o udokumentowane pochodzenie surowca jest uzasadnione bardziej niż zwykle.
Co dalej
Prognozy na przyszłość zależą od tego, kogo się zapyta, i to warto uczciwie zaznaczyć. Branża drzewna, o czym pisaliśmy przy okazji kryzysu w tartakach, ostrzega przed dalszym ograniczaniem pozyskania drewna w kraju. Z drugiej strony organizacje środowiskowe patrzą na ten sam problem z przeciwnej perspektywy: raport Stowarzyszenia Pracownia na rzecz Wszystkich Istot szacuje, że przy realizacji scenariusza WEM z Krajowego Planu w dziedzinie Energii i Klimatu, zakładającego wzrost zużycia biomasy drzewnej w energetyce do 14,5 mln m³ rocznie do 2040 r., koszt importu potrzebnej biomasy mógłby sięgnąć ok. 50 mld zł w dekadzie 2030–2040 (Pracownia na rzecz Wszystkich Istot). To szacunek jednej strony sporu, oparty na konkretnym scenariuszu polityki energetycznej, a nie neutralna prognoza rynkowa, ale pokazuje skalę, o jakiej mówimy, jeśli import miałby się utrzymać na dłużej.
Obie strony zgadzają się w jednym: przy obecnej trajektorii Polska będzie importować więcej biomasy, nie mniej.
Co to oznacza dla kupującego
Przy rosnącym udziale importu w polskim rynku sensowne jest jedno praktyczne przesunięcie uwagi: pytanie o pochodzenie surowca staje się równie ważne jak pytanie o cenę. Certyfikat ENplus A1 z jasno udokumentowanym łańcuchem dostaw daje pewność, której przy nieznanym imporcie po prostu nie ma.
W ujęciu Coase'a pośrednik powstaje właśnie po to, żeby przejąć na siebie koszty transakcyjne, które na wolnym rynku są zbyt drogie do uniknięcia w pojedynkę. Na polskim rynku biomasy tę rolę zaczynają pełnić platformy handlowe łączące bezpośrednio producentów z odbiorcami. Jedną z nich jest Ecova, platforma zbudowana wokół handlu peletem, brykietem, zrębką, słomą i odpadami drzewnymi.
W kontekście importu ta rola nabiera dodatkowego znaczenia. Kupując pellet, brykiet czy zrębkę od zweryfikowanego, polskiego producenta wystawionego na Ecova, kupujący od razu widzi certyfikat, klasę jakości i realną odległość od miejsca produkcji, zamiast ustalać to wszystko od nowa przy każdej partii sprowadzanej zza granicy. Filtrowanie ofert według lokalizacji w promieniu do 60 km ogranicza koszty transportu, które, jak pokazaliśmy wyżej, są jednym z głównych powodów, dla których import nie przekłada się automatycznie na niższą cenę. Brak prowizji od transakcji sprawia, że różnica między ceną u producenta a ceną, jaką faktycznie płaci odbiorca, pozostaje minimalna, w przeciwieństwie do dłuższych łańcuchów dostaw, w których każde ogniwo, krajowe czy zagraniczne, dokłada własną marżę.
Dla kogoś, kto ogrzewa dom pelletem albo zaopatruje lokalną kotłownię w biomasę, oznacza to jedno: zanim sięgnie po ofertę importowanego surowca, warto najpierw sprawdzić na Ecova, czy materiał podobnej jakości nie czeka już u certyfikowanego, polskiego producenta bliżej, niż mogłoby się wydawać.
Podsumowanie
Polska z eksportera pelletu stała się jego importerem, głównie za sprawą Czystego Powietrza, które szybciej zwiększyło popyt, niż krajowy przemysł zdążył zwiększyć podaż. Import nie obniżył jednak cen do poziomu sąsiadów, bo logistyka biomasy, doraźny charakter zakupów interwencyjnych i kwestie certyfikacji surowca działają w drugą stronę. W tle cały czas obecna jest niewygodna historia zależności od surowca ze wschodu i pytanie, ile z importowanego dziś pelletu ma naprawdę czyste pochodzenie.
Bibliografia
- Magazyn Biomasa: "Polska z eksportera stała się importerem pelletu. Co dalej z rynkiem?", 2026. Link
- Gramwzielone.pl: "Polska zwiększa import pelletu. Plany rządu zakładają dalszy wzrost wykorzystania biomasy", 2026. Link
- Murator.pl: "Pellet w Polsce drogi, a za granicą? Porównujemy ceny pelletu w Czechach, Niemczech i innych krajach", marzec 2026. Link
- Money.pl: "Tak drewno z Białorusi omija sankcje. KAS zatrzymuje transporty do Polski", dane KAS. Link
- Magazyn Biomasa: "Przyjdzie nam się zmierzyć z niedoborem. O wpływie wojny w Ukrainie na rynek drzewny" (analiza PIGPD), 2022. Link
- Stowarzyszenie Pracownia na rzecz Wszystkich Istot: Mikos, A., "Biomasa drzewna w energetyce. Zagrożenia dla suwerenności energetycznej, przemysłu drzewnego i przyrody" (raport organizacji pozarządowej). Link
- Smoglab.pl: "Pellet zdrożał o połowę. Droższa zima dla 400 tys. domów" (dane resortów klimatu i energii), 2026. Link
- Pracownia na rzecz Wszystkich Istot: "Polska stała się importerem pelletu drzewnego. Eksperci: plany rządu pogłębiają zależność od biomasy", 2026. Link